お金がもっとあれば楽になるのに、といつも思っています。でも、じゃあいくらあれば満足なのかと聞かれると、答えられないんです。
お金の不安がある人ほど、必要な金額を決めていません。いくらあれば足りるのかを一度も計算しないまま、「もっと」だけを追いかけている。だから収入が増えても不安が消えないし、増えないことに焦り続ける。あなたは今、自分の幸せに必要な年収を数字で言えるでしょうか。ここで詰まる人は本当に多いと思います。私もずっとそうでした。ゴールを決めないまま走っていたので、どこまで行っても足りない気がしていたんです。
この記事では、お金と幸福度がどこまで比例して、どこから比例しなくなるのかを整理します。そのうえで、あなた自身の「必要額」を実際に数字にする手順まで書きます。精神論で「お金じゃない」と言うつもりはありません。お金は要ります。ただ、要る量には上限があって、その上限を知らないまま生きることが、いちばん人を消耗させるという話です。
この記事でわかること
- 年収と幸福度が途中で比例しなくなる本当の理由
- 自分の幸せに必要な金額を数字で出す具体的な手順
- 同じ収入でも満たされる人と満たされない人を分けているもの
「いくらあれば幸せか」に即答できない人が抱えている問題
お金の悩みを持つ人に「いくらあれば安心できますか」と聞くと、たいてい答えが返ってきません。返ってきても「今より20万くらい多ければ」とか「1,000万円くらいあれば」といった、なんとなくの数字です。根拠を聞くと、明確な理由は出てきません。
これは意志が弱いとか、計画性がないという話ではありません。そもそも金額を決めるという発想を持ったことがないだけです。学校でも家庭でも、いくら稼ぐかは教わっても、いくらあれば足りるのかは誰も教えてくれません。だから多くの人が、上限のない「もっと」を目標に置いたまま働くことになります。
必要額を決めていない人に起きること
①目標がないので、達成の実感が一生手に入らない。収入が増えても「まだ足りない」が更新されるだけになる
②判断の基準が「高いか安いか」だけになり、自分にとって価値があるかどうかで選べなくなる
③他人の年収や生活水準が、そのまま自分の基準になってしまう。比べる相手が変わるたびに必要額が動く
問題の正体は、金額の大小ではなく、基準が自分の外側にあることです。基準が外にあると、自分がどれだけ稼いでも、上には必ず誰かがいます。終わりのないレースに自分から参加している状態なんです。
逆に言えば、基準さえ自分の中に作れれば、収入が今のままでも不安の量は減ります。これは我慢の話ではなく、測り方の話です。物差しを持っていない人は、自分が今どこにいるのかを知ることすらできません。
確かに、いくら欲しいのかを考えたことがありませんでした。でも、金額を決めたら決めたで、その額に届かない自分がつらくなりませんか?
年収と幸福度は、どこかで比例しなくなる
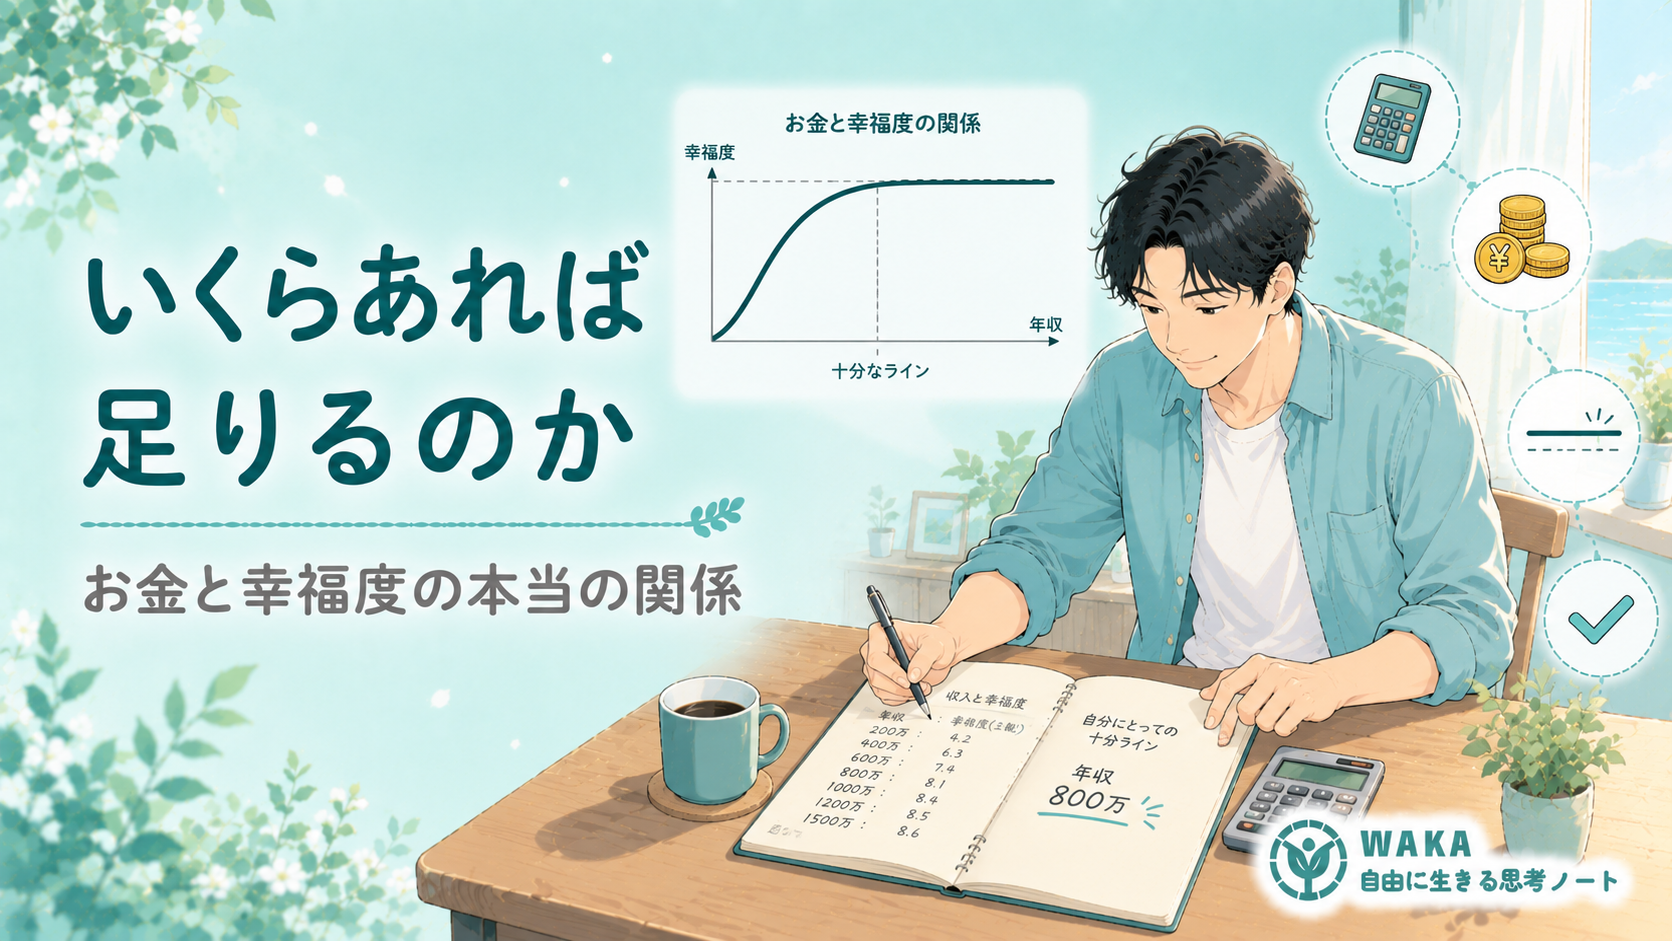
まず前提を確認しておきます。お金と幸福度には、はっきりとした関係があります。収入が低い層ほど、収入が増えたときの幸福度の上がり方は大きい。これは感覚的にも納得できると思います。家賃の支払いに毎月ヒヤヒヤしている状態と、そうでない状態では、心の余裕がまったく違うからです。
ただし、その上がり方はずっと同じ角度では続きません。ある水準を超えると、収入が増えても幸福度の上がり方はゆるやかになっていきます。ここは繰り返し研究されてきたテーマで、結論も少しずつ更新されてきました。
📊 データ引用
ノーベル経済学賞を受賞したダニエル・カーネマンらが2010年に発表した研究では、日々の感情的な幸福は年収がある水準を超えると頭打ちになる一方、人生への総合的な満足度は収入とともに上がり続ける、という結果が示されました。その後2023年には、同じ論点をめぐる共同研究として、多くの人では高収入でも幸福度が上がり続けるものの、もともと不幸を感じている一部の層では一定水準を超えると改善が止まる、という整理が発表されています。
出典:Kahneman & Deaton (2010, PNAS)、Killingsworth, Kahneman & Mellers (2023, PNAS)
研究の細かい結論は分かれていますが、共通して言えることがあります。お金が効くのは、お金で解決できる不幸を消すところまでだということです。家賃、医療費、子どもの学費、突然の出費。この種の不安は、お金があれば実際に消えます。
一方で、お金で消えない不幸もあります。人間関係のしんどさ、自分の生き方への納得のなさ、時間のなさ。ここにお金を投入しても、直接は効きません。多くの人が「稼げば楽になるはず」と思って走り続け、途中で息切れするのは、この2種類を分けていないからです。
私が「お金を稼がないと何もできない」と思い込んでいた頃
私は岐阜の団地で、母と弟と3人で育ちました。父はいません。裕福ではなかったので、家の中でお金の話はいつも重たいものでした。何かを欲しいと言えば、値段を先に考えるのが当たり前の環境です。
母からは「大きな会社に入りなさい」と言われて育ちました。実際に私は、その言葉どおりに某鉄道会社に就職します。安定した給料が毎月入ってくる生活は、母の基準では正解でした。私自身も、就職した時点では「これでもう大丈夫だ」と思っていたんです。
📝 WAKAの体験談
会社員になって数年経った頃、あることに気づきました。給料日は嬉しいのですが、その嬉しさが3日ももたないんです。口座の数字を見て安心して、あとは翌月まで、また同じ日々が続いていく。ボーナスが出ても同じでした。金額が上がっても、嬉しさが続く期間は変わらなかった。
このとき私は、自分が何のために稼いでいるのかを説明できませんでした。稼がないと何もできない、とは思っていました。でも、稼いだ先に何をしたいのかは真っ白だったんです。目的がないまま入ってくるお金は、ただ通り過ぎていくだけでした。
その後、会社員4年目に「このままレールに乗って進むのは嫌だ」と思い、夜間の学校に通い始めます。昼は会社、夜は学校という4年間でした。給料は1円も増えていません。むしろ学費と時間が出ていく一方です。それなのに、あの4年間は会社員生活のどの時期よりも充実していました。
収入が変わらなくても、満たされ方は変わる。これを頭ではなく実感として知ったのが、私にとっての転換点でした。お金は道具でしかなくて、道具をいくら磨いても、使い道が決まっていなければ人は満たされないんです。
お金が要らないという話ではないんです。ただ、稼ぐ理由が空欄のままだと、いくら入っても満たされないという話です。
お金が幸福度を上げるのは「不安を消すとき」と「時間を買うとき」
では、お金はどういう使われ方をしたときに幸福度を上げるのか。ここを分解しておくと、必要額の計算がぐっと楽になります。
この3つに共通するのは、支払った金額そのものではなく、支払った結果として何が手に入ったかが幸福度を決めているという点です。同じ10万円でも、不安を1つ消したのか、時間を10時間買い戻したのか、記憶に残る経験に変えたのかで、後に残るものはまったく違います。
逆に、幸福度が上がりにくい使い方もはっきりしています。人に見せるための出費です。他人の評価を買う支出は、評価する相手が変われば価値がゼロになるので、満足が続きません。しかも、一度上げた生活水準は下げにくいという性質があるため、固定費だけが残ります。
⚠️ 注意してほしいこと
収入が増えたときに、真っ先に固定費を上げるのは避けてください。家賃・車・サブスク・保険。この4つは一度上げると戻しにくく、増えた収入をそのまま吸収します。結果として、収入は増えたのに手元の余裕は変わらないという状態が起こります。増えた分は、まず「時間を買う」か「不安を消す」に回すほうが、幸福度への効き方はずっと大きくなります。
つまりお金は、何に使うかを決めていない人ほど効かない道具なんです。効かせ方を知ってから金額を考える。この順番が逆になっている人が、とても多いように思います。
あなたの「必要額」を実際に数字にしてみる
ここからは手を動かす作業です。自分の幸せに必要な金額を、実際に計算します。所要時間は30分ほど。紙でもスマホのメモでも構いません。
やってみると、多くの人が驚きます。漠然と「1,000万円くらい必要」と思っていた人が、計算すると600万円台で足りることが分かったり、逆に今の生活が想像以上にギリギリだと気づいたりする。どちらでも構いません。大事なのは、数字が出たという事実のほうです。
計算するときのコツが3つあります。
必要額を正しく出すための3つのコツ
①他人の生活水準を一切参照しない。友人の家、SNSで見た暮らし、平均年収。これらを混ぜた瞬間、出てくるのは自分の必要額ではなくなる
②我慢した額を書かない。「本当はこうしたいけど、まあこのくらいで」と削った数字を書くと、達成しても満たされない
③年に1回は書き直す。子どもの年齢、体力、住む場所で必要額は変わる。一度決めた数字を守り続ける必要はない
この作業の本当の価値は、金額そのものより「これだけあれば足りる」という上限が自分の中にできることにあります。上限があると、超えた分をどう使うかを考えられるようになる。上限がないと、いくら入っても次の不足を探し始めます。
金額を決めるのは、自分を縛るためではありません。どこまで行けばゴールなのかを、自分の手で決めるためです。
同じ収入でも、満たされる人と満たされない人がいる理由
必要額を計算すると、面白いことに気づきます。同じ年収の人でも、満たされている人とそうでない人がはっきり分かれる。差はどこにあるのか。私が見てきた限り、分かれ目はお金の量ではなく、お金との関係の持ち方にあります。
A(お金を評価軸にしている人)
収入や資産で自分の価値を測る。増えている間は安心できるが、止まった瞬間に自己評価が下がる。他人の年収が気になり続ける
B(お金を道具にしている人)
お金は目的を果たすための手段だと考える。金額の増減で自分の価値は変わらないので、収入が横ばいでも消耗しない
比べてみると、後者のほうが精神的にずっと安定します。ただ、Bに切り替えるには前提がひとつ必要です。お金以外に、自分の価値を確認できる場所を持っていること。ここが空欄のままだと、人はどうしても数字にすがります。
私が会社員時代に給料日の高揚を3日しかもたせられなかったのは、まさにこの状態でした。仕事は真剣にやっていたつもりですが、そこで得た手応えを自分の価値として数えられていなかった。だから通帳の数字だけが、自分を測る唯一の物差しになっていたんです。
20代前半
給料の額が順位表に見えていた時期
安定した会社に入れたことが正解だと思っていた。給料の額が自分の順位表のように感じられた時期
20代後半〜30代前半
収入が変わらないのに満たされた4年間
夜間の学校に4年通う。収入は変わらないのに満たされていく感覚を初めて知る
30代半ば
お金では測れないものをはっきり自覚した
フレンチレストランで修行。給料も休みも激減したが、この時期に子どもが生まれ、帰宅して寝顔を見ると疲れが飛んだ。お金では測れないものの存在をはっきり自覚した
30代後半〜現在
お金は自由の材料であって自由そのものではない
ペンションを継ぎ、自分で決めて自分で責任を取る側になる。お金は自由の材料であって、自由そのものではないと考えるようになった
こうして並べてみると、私のお金への感覚が変わったのは、収入が増えたタイミングではありませんでした。むしろ収入が減った時期に、大事なことに気づいています。稼ぐ力を否定する気はまったくありませんが、幸福度のスイッチは金額とは別の場所にあるということです。
それでも「足りない」が消えないときに見落としていること
必要額を出しても、それでも不安が消えない人がいます。数字上は足りているのに、心のどこかで足りない気がし続ける。この場合、問題はお金ではなく、別のところにあります。
お金の不安とは?
お金の不安とは、残高の少なさそのものではなく、「この先どうなるか分からない」という予測のつかなさに対する反応です。だから、残高が増えても予測がつかないままなら不安は消えません。逆に、残高が少なくても収支の見通しが立っている人は、そこまで不安を感じません。
つまり不安の正体は、金額ではなく見通しの有無です。毎月いくら入って、いくら出て、何かあったときにどこまで耐えられるのか。これが把握できていれば、同じ残高でも不安の量はまったく変わります。逆に、通帳を見ないようにしている人は、残高がいくらあっても不安が残ります。
もうひとつ、見落とされやすいものがあります。お金の不安の形をした、別の不安です。この仕事をずっと続けるのか、今の生き方でいいのか。そういう問いを直視するのがしんどいとき、人は「お金があれば解決する」という形に置き換えてしまうことがあります。私自身、会社員時代にやっていたのは、まさにこれだったと思います。
不安の正体が分かると、打つ手が変わります。お金の問題にはお金で、生き方の問題には生き方で対処する。混ぜたままにしていると、どちらも解決しません。
金額を決めると、お金への態度が変わる
必要額を数字にした人に共通して起きる変化があります。お金の使い方ではなく、お金への態度が変わるんです。
まず、比較が減ります。他人の年収を聞いても、以前ほど動揺しなくなる。自分の基準が自分の中にあるので、外の数字が入ってきても物差しがブレないからです。これだけでも、日々のストレスはかなり減ります。
次に、選択が速くなります。買うかどうか迷ったとき、「高いか安いか」ではなく「これは自分の必要額の中のどの項目か」で判断できるようになる。時間を買う支出なのか、経験に変わる支出なのか、それとも人に見せるための支出なのか。判断軸が1つ増えるだけで、迷う時間は目に見えて短くなります。
そして、稼ぐことへの向き合い方が変わります。上限が決まっていると、そこに届かせるための行動が具体化するからです。あと月5万円なのか、あと年間200万円なのかで、取るべき手段はまったく違ってきます。漠然と「もっと稼ぎたい」と思っている状態からは、具体的な行動は出てきません。
Before(金額を決める前)
いくら必要か分からないまま「もっと」を追う。他人の収入が気になる。増えても不安が消えない
After(金額を決めた後)
必要額が数字で決まっている。判断が速い。超えた分をどう使うかを考えられる。収入が横ばいでも消耗しない
この変化は、収入が増えなくても起きます。だから私は、稼ぐ工夫より先に、必要額を決めることをすすめています。順番が逆だと、いくら稼いでも同じ場所をぐるぐる回り続けることになるからです。
お金は、幸せそのものではありません
ただ、不安を消し、時間を買い、経験に変える力を持った、とても優秀な道具です。道具である以上、必要な量には上限がある。その上限を自分で決めた人から、お金に振り回されなくなっていきます。
今日、どこまで手をつけられそうですか?
まとめ|必要な額を決めた人から、お金に振り回されなくなる
お金の不安が消えないのは、額が少ないからではなく、いくらあれば足りるかを決めていないからでした。お金が効くのは、不安を消すとき、時間を買うとき、経験に変えるとき。この3つに必要な額を計算すれば、あなたのゴールは数字になります。数字が出れば、他人の収入は物差しでなくなり、判断も速くなる。上限を自分で決めた人から、お金は道具に戻っていきます。
今日、30分だけ時間を取って、自分の必要額を計算してみてください。出てきた数字は、たぶんあなたが思っていたより現実的なはずですよ。